

AMLR 2027: vad förändras och vad måste ditt bolag göra?
”Vad betyder AMLR för oss?” Det är en av frågorna Henrik Kristensen, grundare av NVR, oftast hör att banker och redovisningsbyråer diskuterar just nu. Kort svar: från den 10 juli 2027 gäller samma regler för kundkännedom i hela EU, och bolag ska hålla uppgifterna om sina verkliga huvudmän korrekta och aktuella. Datumet ligger mitt i semesterperioden, så rutiner och kundunderlag behöver i praktiken vara klara före sommaren. Här går vi igenom vad reglerna innebär och hur banker, byråer och deras kunder kan förbereda sig.
Kort om AMLR
- Vad: EU:s penningtvättsförordning, förordning (EU) 2024/1624. Den gäller direkt i Sverige.
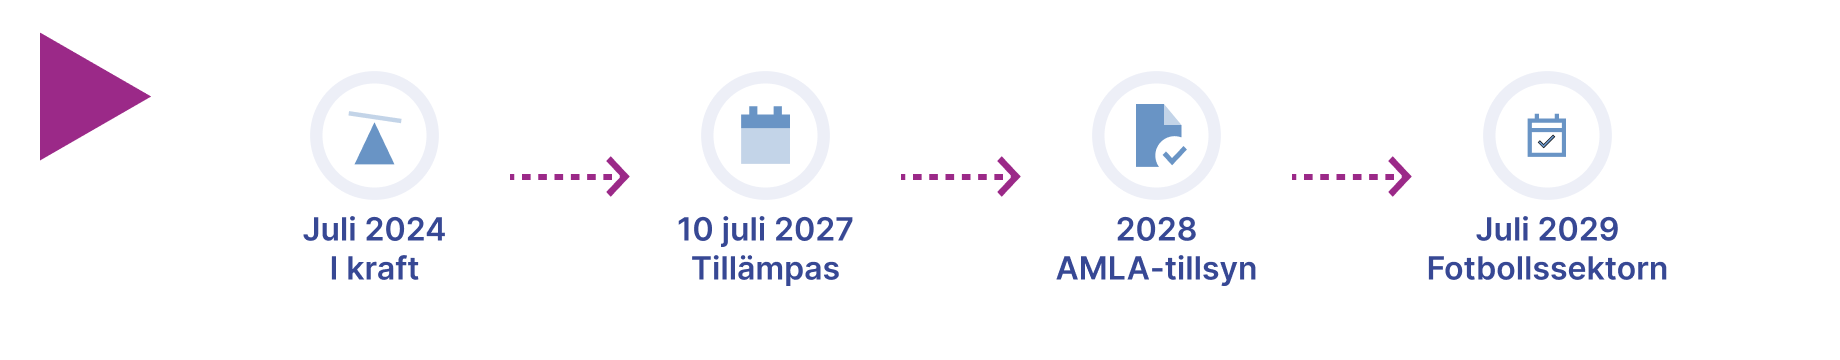
- När: tillämpas från den 10 juli 2027.
- Vem: banker, redovisningsbyråer, revisorer och andra verksamhetsutövare direkt. Deras kunder indirekt.
- Verklig huvudman: tröskeln blir 25 procent eller mer, och indirekta innehav räknas ihop genom hela ägarkedjan.
- Kundkännedom: uppdateras minst varje år vid högre risk och minst vart femte år för övriga kunder.
Vad är AMLR och när börjar den gälla i Sverige?
AMLR är EU:s nya penningtvättsförordning och börjar i huvudsak tillämpas i Sverige den 10 juli 2027. Enligt AMLR artikel 1 innehåller förordningen gemensamma regler för verksamhetsutövares arbete mot penningtvätt och finansiering av terrorism, för insyn i verkliga huvudmän och mot anonyma instrument.
En EU-förordning gäller direkt i alla medlemsländer. Sverige behöver alltså inte först föra in AMLR i svensk lag. I samma paket ingår dock AMLD6, EU:s sjätte penningtvättsdirektiv, som ska genomföras i svensk rätt. Vissa delar av direktivet, bland annat reglerna om tillgång till registret över verkliga huvudmän, har tidigare tidsfrister.
AMLR trädde i kraft den 9 juli 2024, men ikraftträdande är inte samma sak som tillämpning. För fotbollsagenter och professionella fotbollsklubbar gäller reglerna först från den 10 juli 2029, enligt artikel 90.
I paketet ingår också AMLA, EU:s nya myndighet mot penningtvätt. AMLA ska samordna och harmonisera de nationella tillsynsmyndigheterna och börjar under 2028 utöva direkt tillsyn över utvalda finansiella företag. Flera av de tekniska standarder och riktlinjer som AMLA tar fram för att precisera kraven är ännu inte klara, enligt en genomgång från Lindahl.
Vem berörs av AMLR?
AMLR berör direkt banker, finansiella institut och flera yrkesgrupper, bland annat revisorer och externa redovisare. Många andra bolag berörs indirekt när de här aktörerna granskar sina kunders ägande och risk.
Förordningen kallar dem ansvariga enheter, i Sverige oftast verksamhetsutövare. Vilka som omfattas räknas upp i AMLR artikel 3. Även vissa skatterådgivare, advokater och fastighetsmäklare omfattas, beroende på vilka tjänster de utför.
Ett vanligt aktiebolag blir inte verksamhetsutövare bara för att det är bankkund. Men svenska bolag ska redan i dag utreda och anmäla sin verkliga huvudman enligt lagen om registrering av verkliga huvudmän. AMLR artikel 63 kräver dessutom att juridiska personer håller uppgifterna adekvata, korrekta och aktuella, med undantag i artikel 65.
Tänk dig ett onoterat bolag som ansöker om bankkonto och ägs genom två holdingbolag. Banken behöver förstå vilka fysiska personer som ytterst äger eller kontrollerar bolaget, och kan därför be om en beskrivning av ägarkedjan och underlag som stödjer den. Vilket underlag som behövs beror på bolagets struktur och risk.
Därför behöver även bolag utanför de reglerade branscherna kunna lämna tydliga och aktuella ägaruppgifter till banken eller byrån.
Vad ändras för verklig huvudman med AMLR?
AMLR gör bedömningen av verklig huvudman, alltså den fysiska person som ytterst äger eller kontrollerar ett bolag, mer enhetlig inom EU. I Sverige är skyldigheten att utreda och anmäla verklig huvudman redan etablerad. Enligt 1 kap. 4 § lagen om registrering av verkliga huvudmän kan mer än 25 procent av rösterna innebära yttersta kontroll, och även andra former av kontroll räknas.
AMLR:s grundtröskel är 25 procent eller mer av aktierna, rösterna eller annat ägarintresse. Exakt 25 procent omfattas alltså. Ägande och kontroll på andra sätt ska undersökas parallellt, inte i turordning, enligt AMLR artiklarna 51–53. EU kan senare besluta om en lägre tröskel för särskilt riskutsatta kategorier.
| Svensk lag i dag | AMLR från 10 juli 2027 | |
|---|---|---|
| Tröskel för ägande | Mer än 25 procent av rösterna | 25 procent eller mer av aktier, röster eller annat ägarintresse |
| Hur reglerna gäller | Svensk lag som genomför EU-direktiv | EU-förordning som gäller direkt |
| Registret över verkliga huvudmän | Verksamhetsutövaren ska söka i registret | Registret kontrolleras utöver verksamhetsutövarens egen verifiering |
| Uppdatering av kundkännedom | Löpande, utifrån risk | Löpande, och senast efter 1 år vid högre risk och 5 år för övriga |
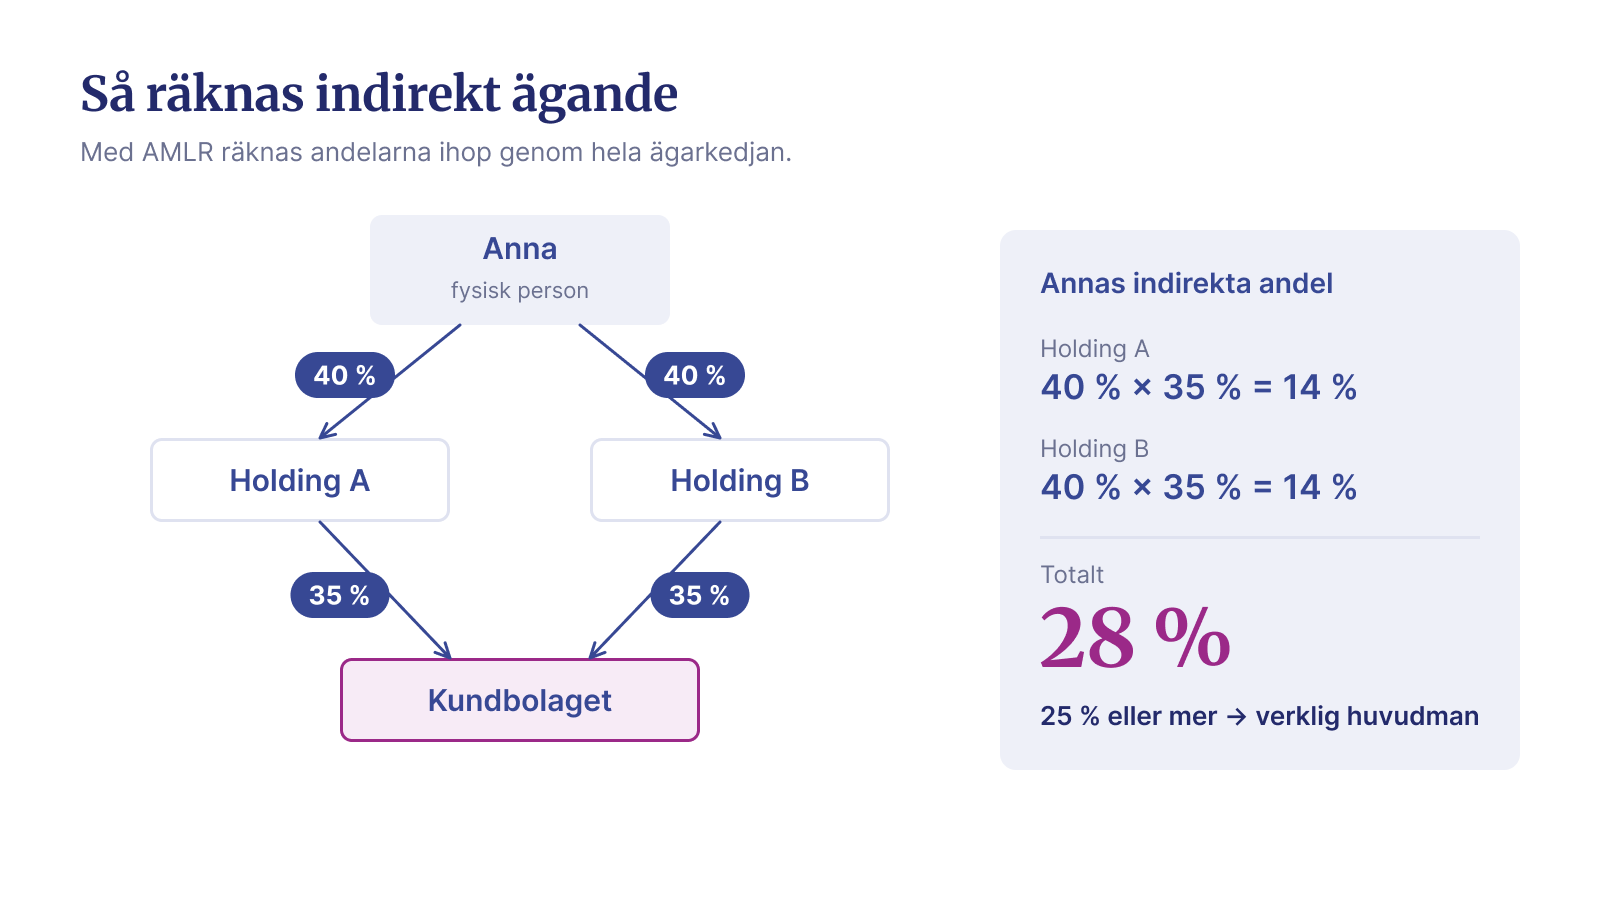
Äger samma person genom flera kedjor multipliceras andelarna genom varje led och resultaten summeras. Anna äger 40 procent vardera av Holding A och Holding B, som i sin tur äger 35 procent var av kundbolaget. Annas indirekta andel blir 28 procent, och hon passerar därmed tröskeln i artikel 52. Exemplet förutsätter att ingen har kontroll genom rösträttsavtal, vetorätt, rätt att utse styrelse eller liknande.
| Ägarkedja | Uträkning | Andel |
|---|---|---|
| Anna → Holding A → kundbolaget | 40% × 35% | 14% |
| Anna → Holding B → kundbolaget | 40% × 35% | 14% |
| Annas indirekta andel | 28% | |
Bolaget för sin egen aktiebok. Bolagsverkets register över verkliga huvudmän bygger på uppgifter som bolagen själva anmäler. Det är varken en aktiebok eller en kontroll av att anmälan stämmer med det faktiska ägandet. Verksamhetsutövare ska redan i dag utreda kundens ägande och kontroll enligt 3 kap. 8 § penningtvättslagen, och AMLR artikel 22.7 förtydligar att registret ska kontrolleras utöver den egna verifieringen.
”Frågan är inte vilka uppgifter vi har samlat in, utan varför vi kan lita på dem.”
Henrik Kristensen har granskat tusentals aktieböcker genom åren. Så här ser han på AMLR och verklig huvudman.
När jag granskar en ägarstruktur börjar jag i aktieboken, inte i registret över verkliga huvudmän. Nio av tio aktieböcker jag har granskat som förts i Word, Excel eller pdf har innehållit fel. Det är min erfarenhet, inte statistik över alla svenska bolag.
Fel i aktieboken blir lätt fel i bedömningen av verklig huvudman. Jag har sett indirekta innehav som räknats fel och ägaröverlåtelser som aldrig registrerats i registret för verklig huvudman. Ett registrerat namn är således inte samma sak som en kontrollerad ägarkedja.
Om aktieboken, avtalen och de registrerade uppgifterna säger olika saker behöver skillnaderna redas ut. Fler dokument löser inte problemet om de motsäger varandra.
Uppgifter kan bli inaktuella mellan två kontroller. Målet bör inte vara att samla mest möjligt, utan att kunna motivera varför underlaget räcker för den aktuella riskbedömningen.
Exempel: överlåtelsen som aldrig fördes in i aktieboken
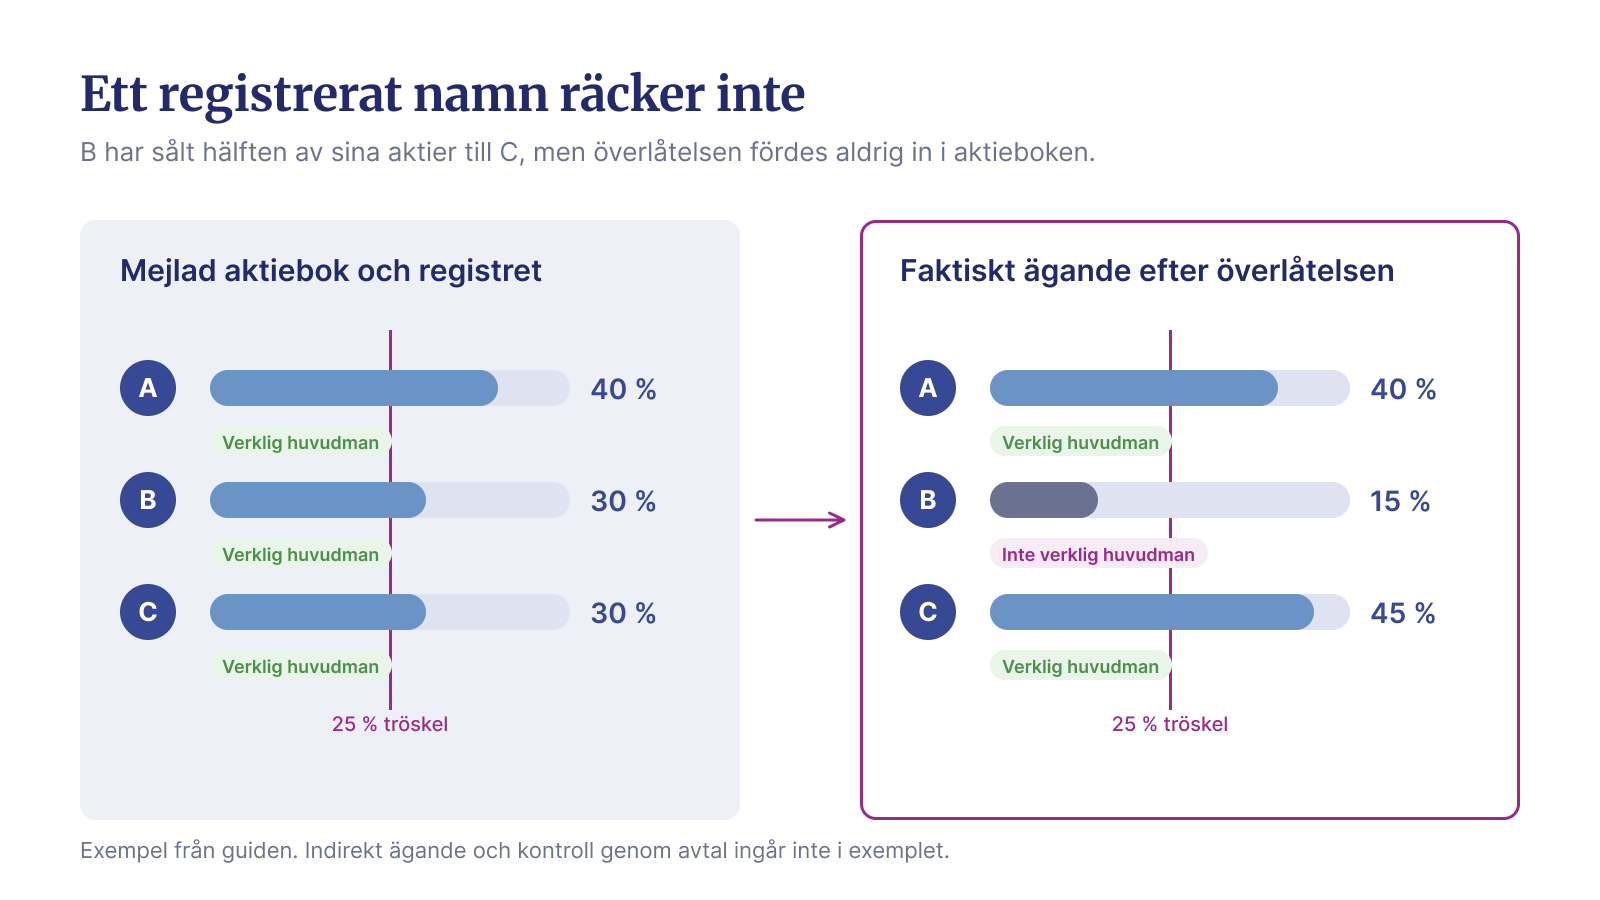
Ett onoterat bolag ägs av A (40 procent), B (30 procent) och C (30 procent). B säljer hälften av sina aktier till C. Efter affären äger A 40 procent, B 15 procent och C 45 procent. Ett år senare ansöker bolaget om kredit, och banken begär in aktieboken.
Varför det blev fel
Överlåtelsen gjordes med ett avtal men fördes aldrig in i aktieboken. Bolaget mejlade den Excelfil som fanns sparad, och den visade fortfarande ägarfördelningen före affären. Anmälan till registret över verkliga huvudmän hade inte heller uppdaterats.
Vad det ledde till
- Fel verklig huvudman i bankens underlag. B räknades som verklig huvudman trots att B bara äger 15 procent.
- Fel uppgift i Bolagsverkets register. Registret visade B, som inte längre passerar tröskeln.
- Komplettering och fördröjd kreditprövning. Banken fick begära nya underlag och utreda skillnaderna innan ärendet kunde gå vidare.
Tre råd inför juli 2027
- Kontrollera aktieboken och underlagen bakom varje förändring.
- Följ hela ägarkedjan, ända upp till de fysiska personerna.
- Inför en rutin som håller uppgifterna aktuella mellan kontrollerna.
Hur ändras kundkännedom (KYC) med AMLR?
Med AMLR gäller samma regler för kundkännedom i hela EU. Löpande uppföljning är däremot inte nytt i Sverige: 3 kap. 13 § penningtvättslagen kräver redan att affärsförbindelser följs upp och att kundkännedomen hålls aktuell.
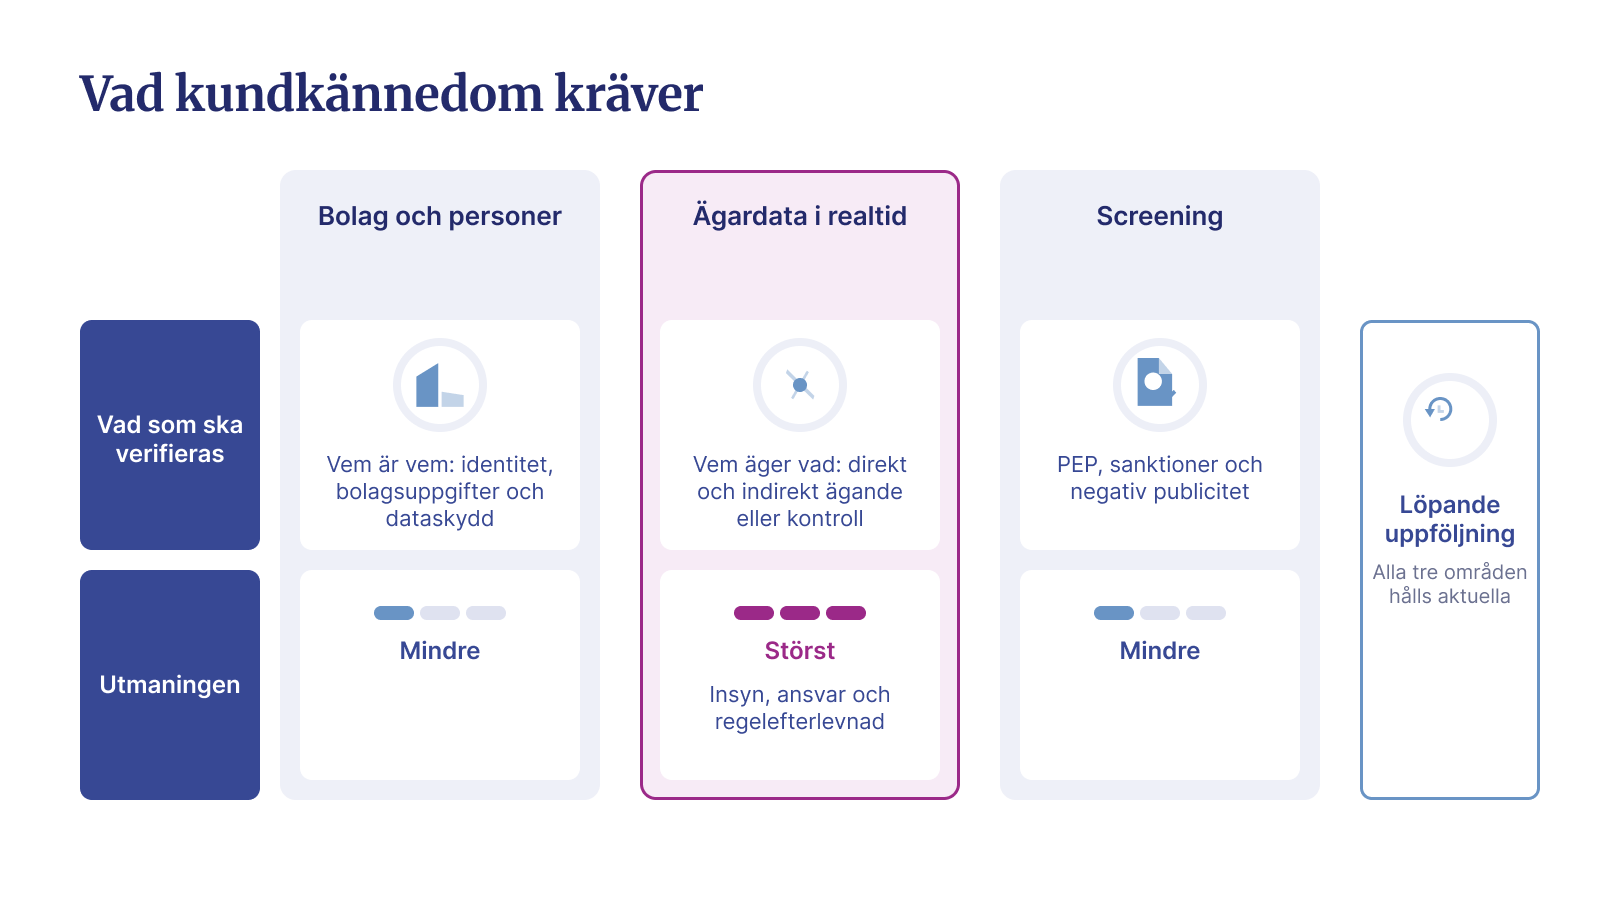
Kundkännedom, på engelska KYC (know your customer), innebär att verksamhetsutövaren identifierar kunden och kontrollerar kundens identitet. Den ska också identifiera de verkliga huvudmännen, vidta rimliga åtgärder för att kontrollera deras identitet och förstå kundens ägar- och kontrollstruktur. Till det hör affärsrelationens syfte och löpande uppföljning av kundens transaktioner, enligt AMLR artikel 20.
Hur omfattande kontrollerna ska vara avgörs av en riskbedömning för varje kund. AMLR tillåter förenklade åtgärder vid lägre risk och kräver skärpta åtgärder vid högre risk, enligt artiklarna 33 och 34. Låg risk betyder alltså inte att kundkännedom kan hoppas över.
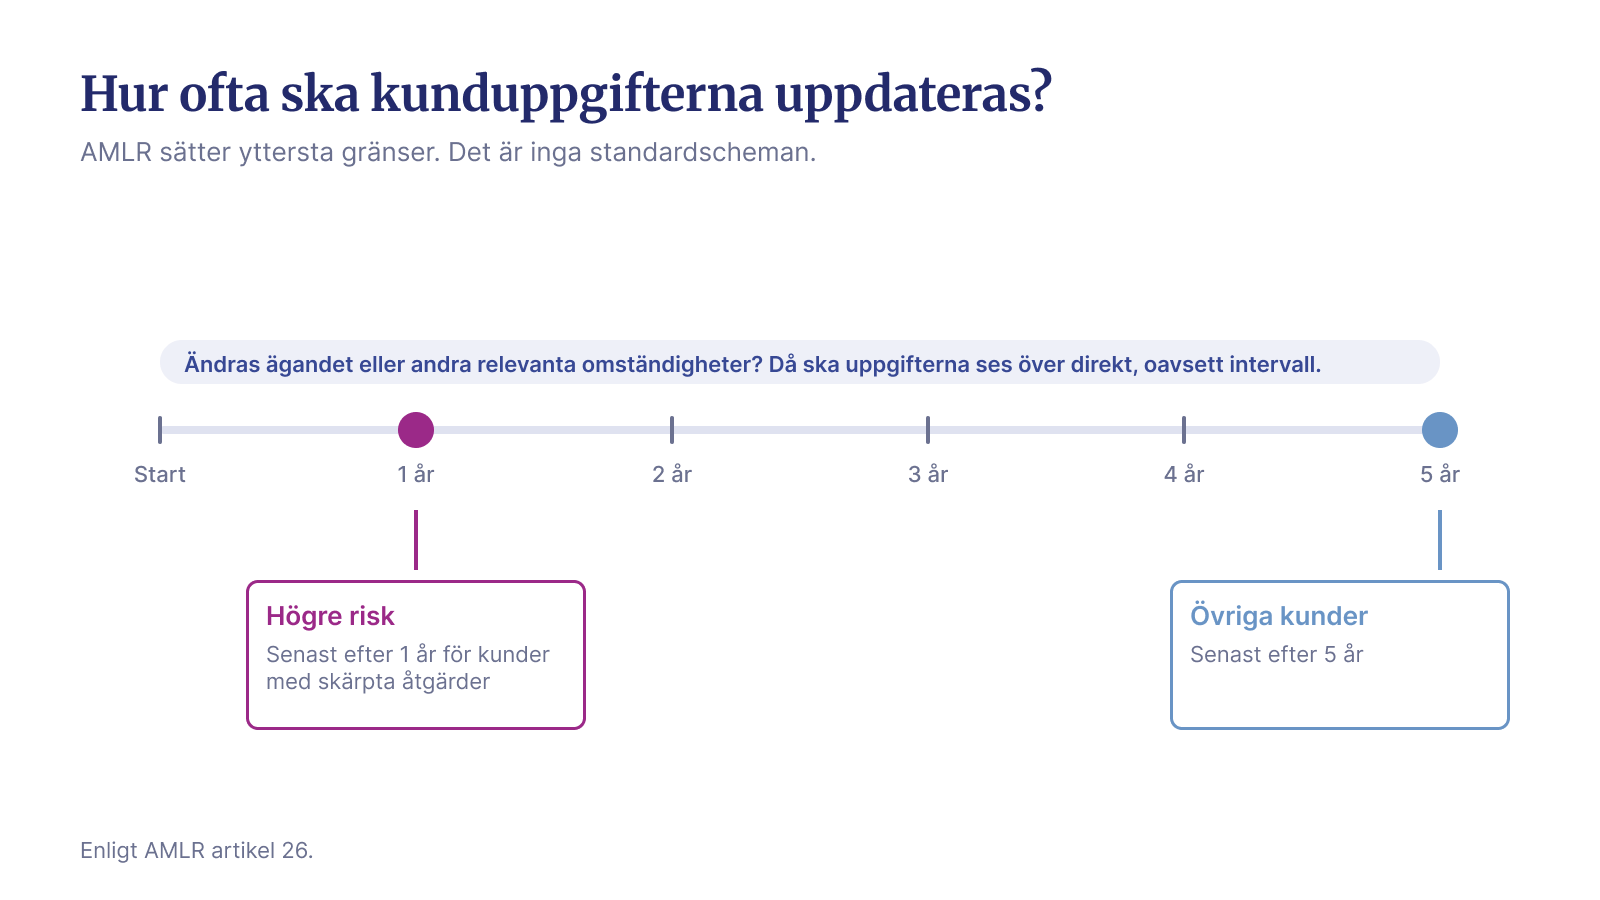
Uppgifterna ska uppdateras minst en gång per år för kunder med högre risk som omfattas av skärpta åtgärder, och minst vart femte år för övriga kunder, enligt artikel 26. Det är yttersta gränser, inte standardscheman. Ändras relevanta omständigheter ska uppgifterna ses över tidigare. En ny ägare kan därför kräva en ny granskning av ägarkedjan och kundens riskprofil.
Vad måste banker och redovisningsbyråer göra inför AMLR?
Banker och redovisningsbyråer behöver jämföra sina nuvarande arbetssätt med AMLR och åtgärda bristerna i god tid. Börja med kundbasen, riskbedömningen och rutinerna för kundkännedom. Kraven på interna rutiner och verksamhetens egen riskbedömning finns i AMLR artiklarna 9 och 10.
Vad bör banken prioritera?
Kartlägg var kunduppgifter och ägarunderlag är ofullständiga eller svåra att verifiera. Prioritera efter risk, till exempel komplicerade ägarstrukturer. Bestäm vilka underlag som behövs för att förstå ägandet och hur motstridiga uppgifter ska hanteras.
Se sedan över ansvaret mellan kundansvariga, kundkännedomsteam och compliance. Vem bedömer en förändrad ägarkedja, begär kompletteringar och följer upp svaren? Kontrollera att systemen klarar uppdateringskraven i artikel 26 och att bedömningarna går att följa i efterhand. Det är Finansinspektionen som har tillsyn över bankernas arbete mot penningtvätt.
Vad bör redovisningsbyrån prioritera?
Utgå från byråns faktiska kunder och tjänster. En generell mall ersätter inte en riskbedömning anpassad till verksamheten. Srf konsulterna betonar redan i dag ett riskbaserat arbetssätt, dokumenterade rutiner och kundkännedom.
Bestäm hur medarbetarna ska hantera förändringar som upptäcks i uppdragen, till exempel nya ägare eller nya företrädare. Ansvaret ska vara tydligt även när en konsult känner kunden sedan länge. Det är länsstyrelserna som har tillsyn över redovisningsbyråernas arbete mot penningtvätt.
När tillgången till registret över verkliga huvudmän begränsas till dem som har ett berättigat intresse räknas byråer och revisorer i regel dit, enligt FAR.
Hur väljer man underlag och följer upp?
Bedöm datakällornas tillförlitlighet, aktualitet och täckning, inte bara hur snabbt uppgifterna kan hämtas. Prova rutinerna på några kundärenden och dokumentera vad som behöver förbättras. Utse ansvariga och utbilda berörda medarbetare. AMLR artikel 12 kräver löpande utbildning anpassad till arbetsuppgifter och risker.
Hur verifierar man ägarstruktur och verklig huvudman?
Ägarstruktur och verklig huvudman verifieras genom att kontrollera ägande och kontroll, följa ägarkedjan och styrka huvudmännens identitet. Registret över verkliga huvudmän är en av källorna, inte hela kontrollen.
Börja med aktuella aktieböcker och andra relevanta underlag för bolagen i ägarkedjan. Kontrollera ägarandelar, rösträtter och avtal som påverkar kontrollen. Dokumentera vilka uppgifter som använts och utred skillnaderna mellan underlagen.
En aktiebok i Word eller Excel kan vara korrekt, men kvaliteten beror på hur den förs och kontrolleras. När filer skickas via mejl behöver mottagaren veta vilken version som gäller och vad som har ändrats. En pdf visar läget vid ett visst tillfälle, inte att senare ägarhändelser har kommit med.
Anta att banken får en mejlad aktiebok, men att bolaget därefter registrerar en nyemission eller en överlåtelse, eller slutför ett optionsprogram. Den skickade filen visar fortfarande den gamla ägarfördelningen. En strukturerad tjänst kan uppdatera beräkningarna när förändringarna registreras, men mottagaren behöver fortfarande använda aktuella uppgifter.
Skillnaden med en strukturerad aktiebokstjänst ligger i arbetssättet, inte bara i att uppgifterna är digitala. Registrerade händelser kan kopplas till beräkningar, kontroller och historik. Ett API, alltså ett gränssnitt mellan system, kan löpande föra över strukturerade uppgifter utan att dokument först behöver skickas och tolkas.
Hur får man fram aktuella och verifierbara ägaruppgifter?
NVR:s digitala aktiebok har inbyggd validering, automatiska beräkningar och sparad historik när ägarhändelser registreras. Tjänsten är API-styrd och ger ett strukturerat underlag för löpande granskning av ägardata. Uppgifterna är aldrig mer aktuella än det bolaget registrerar, och ansvaret för att aktieboken förs ligger kvar på bolaget enligt lag. Åtkomsten till uppgifterna behöver också hanteras.
Varken en digital tjänst eller ett API ersätter bankens eller byråns bedömning. Det avgörande är att kunna spåra uppgifterna till underlaget och bedöma om kontrollerna räcker för kundens risk.
Vanliga missförstånd om AMLR
Det här är missförstånden vi oftast möter när AMLR kommer på tal.
”Det räcker att verklig huvudman finns registrerad.”
Nej. Registret är en kontrollpunkt, men banken eller byrån måste också verifiera identiteten och förstå ägar- och kontrollstrukturen.
”AMLR gäller bara banker.”
Nej. AMLR artikel 3 omfattar bland annat redovisningsbyråer, revisorer och vissa juridiska tjänster. Vanliga bolag har dessutom egna skyldigheter att hålla uppgifterna om sina verkliga huvudmän aktuella, enligt artikel 63.
”Vi kan börja förbereda oss sommaren 2027.”
Då är det för sent. Banker och byråer ska följa kraven från första dagen, så kundunderlag, ansvar och system behöver ses över innan dess. Brister i dagens kundkännedom ska dessutom hanteras redan enligt nuvarande regler.
”Kundkännedom görs när kunden kommer in.”
Nej, den första kontrollen räcker inte tills kunden själv hör av sig. AMLR artikel 26 kräver löpande uppföljning och aktuella kunduppgifter, och relevanta förändringar kan kräva en genomgång före nästa planerade uppdatering. Löpande uppföljning krävs redan i dag enligt svensk lag.
”Fler insamlade dokument ger bättre kundkännedom.”
Nej, det är kvaliteten på innehållet som avgör. Ställ tre frågor:
- Är informationen verifierad?
- Går den att stämma av mot andra källor?
- Hur får vi tillgång till uppgifter som hålls löpande uppdaterade?
Checklista: så förbereder du dig inför AMLR 2027
Kartlägg bristerna i kundkännedomen och gör en tidsatt plan för att åtgärda dem före den 10 juli 2027. För banker och redovisningsbyråer är de här åtta stegen en praktisk utgångspunkt:
- Utse ansvariga. Bestäm vem som leder förberedelserna, fattar beslut och följer upp att bristerna åtgärdas.
- Kartlägg kundbasen. Hitta ofullständiga uppgifter och prioritera efter risk, till exempel komplexa ägarstrukturer.
- Se över riskbedömningen. Anpassa den till verksamhetens faktiska kunder, tjänster, geografiska exponering och arbetssätt.
- Kontrollera ägarunderlagen. Se till att aktieböcker, ägarkedjor och uppgifter om kontroll är aktuella och går att granska.
- Granska datakällorna. Bedöm tillförlitlighet, aktualitet och täckning, och bestäm hur motstridiga uppgifter ska utredas.
- Planera uppdateringarna. Anpassa intervallen efter risk och skapa rutiner som fångar förändringar däremellan.
- Utbilda medarbetarna. Förklara vilka kontroller de ansvarar för, vilka underlag som behövs och när frågor ska lyftas vidare.
- Testa hela processen. Följ några kundärenden från insamling till dokumenterad bedömning. Åtgärda bristerna och följ upp resultatet.
Checklistan är ett stöd i förberedelserna, inte en fullständig lista över förordningens krav.
Vanliga frågor om AMLR
Det här är frågorna vi oftast får om AMLR.
Gäller AMLR mitt bolag?
Det beror på verksamheten och vilken skyldighet det gäller. Banker, redovisningsbyråer och andra verksamhetsutövare omfattas av krav på bland annat kundkännedom enligt AMLR artikel 3. Även andra bolag har egna skyldigheter om sina verkliga huvudmän enligt artikel 63, med undantag i artikel 65.
Ersätter AMLR penningtvättslagen?
Delvis. AMLR tar över stora delar av dagens förebyggande regler, men svenska regler behövs fortfarande. AMLD6 kräver nationella bestämmelser om bland annat tillsyn och register.
Vad är AMLA?
AMLA är EU:s nya myndighet mot penningtvätt och finansiering av terrorism. Den samordnar de nationella myndigheterna och ska bidra till att reglerna tillämpas lika i hela EU. Från 2028 utövar AMLA direkt tillsyn över utvalda finansiella företag, inte över alla bolag som berörs av AMLR.
Behöver vi se över registrerad verklig huvudman?
Ja. Ändrade definitioner och uppgiftskrav i AMLR artiklarna 52, 62 och 63 kan innebära att uppgifterna behöver kompletteras. Skilj på att uppdatera uppgifter och att göra en ny registrering, och följ Bolagsverkets anvisningar.
Varför frågar banken igen när vi redan har anmält verklig huvudman?
För att anmälan till Bolagsverket inte ersätter bankens egna kontroller, och Bolagsverket kontrollerar inte att uppgiften stämmer. Banken ska verifiera huvudmannens identitet, stämma av mot registret, förstå ägar- och kontrollstrukturen och hålla uppgifterna aktuella, enligt AMLR artikel 22.7. Därför kan banken begära kompletteringar även när verklig huvudman redan är registrerad.
Vad händer om vi inte uppfyller kraven?
Det beror på vilken skyldighet och vilken brist det gäller. En verksamhetsutövare som inte kan genomföra kundkännedom ska som huvudregel inte inleda affärsförbindelsen och ska avsluta en pågående relation, enligt AMLR artikel 21. Brister hos verksamhetsutövaren kan också leda till tillsynsåtgärder och sanktioner.
Vilken aktiebok ska vi skicka när vi har flera versioner?
Bolaget ska bara ha en aktiebok. Reda ut skillnaderna mellan versionerna och skicka sedan den aktuella aktieboken. Den senast sparade filen är inte automatiskt rätt, så kontrollera att alla överlåtelser och bolagshändelser är införda. Är skillnaderna inte utredda än, säg det till banken och stäm av vilket underlag som behövs.
AMLR gör kraven på kundkännedom lika i hela EU och lägger ett tydligare ansvar på bolagen att hålla uppgifterna om verkliga huvudmän aktuella. För banker och byråer handlar förberedelserna om rutiner, ansvar och underlag. För deras kunder handlar det om att kunna visa vem som äger bolaget, och varför uppgiften stämmer. Allt det börjar i aktieboken.
Rätt aktiebok ger rätt underlag för kundkännedom.
NVR:s digitala aktiebok håller ägardata korrekt och spårbar, och via NVR:s API kan uppgifterna hämtas direkt in i bankens eller byråns egna system.
Se hur NVR fungerar – boka en demo.
Källor
[1] Förordning (EU) 2024/1624 om förhindrande av att det finansiella systemet används för penningtvätt eller finansiering av terrorism (AMLR) · eur-lex.europa.eu
[2] Direktiv (EU) 2024/1640, sjätte penningtvättsdirektivet (AMLD6) · eur-lex.europa.eu
[3] AMLA – About AMLA · amla.europa.eu
[4] Lindahl – Det nya AML-paketet: när kommer det och vad är status? · lindahl.se
[5] Lag (2017:631) om registrering av verkliga huvudmän · riksdagen.se
[6] Bolagsverket – Verklig huvudman · bolagsverket.se
[7] Lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism · riksdagen.se
[8] Finansinspektionen – Regler mot penningtvätt och finansiering av terrorism · fi.se
[9] Srf konsulterna – Penningtvätt: regler och rutiner för byråer · srfkonsult.se
[10] FAR – EU:s nya penningtvättspaket: vad innebär reglerna för Sverige? · far.se